
याचिकाकर्ता (अडाणी ग्रीन एनर्जी) के मुख्य तर्क
- पारंपरिक उद्योगों से भिन्नता:याचिका में दलील दी गई है कि सौर ऊर्जा संयंत्र बुनियादी ढांचे की एक पूरी तरह से अलग श्रेणी (Distinct Infrastructure Category) हैं। वे गैर-प्रदूषणकारी और नवीकरणीय ऊर्जा (Non-polluting Renewable Energy) पर आधारित हैं, जिन्हें पारंपरिक कारखानों या औद्योगिक प्रतिष्ठानों के बराबर नहीं माना जा सकता।
- टैक्स व्यवस्था में मनमाना बदलाव:
- पुराना ढांचा: सूक्ष्म एवं लघु उद्योगों के लिए बनी विशेषज्ञ समिति की सिफारिशों के आधार पर राज्य सरकार ने 27 फरवरी 2018 और 20 मार्च 2020 के परिपत्रों के तहत नवीकरणीय ऊर्जा इकाइयों पर ₹5,000 प्रति मेगावाट प्रति वर्ष का निश्चित कर तय किया था।
- प्रस्तावित बनाम अंतिम नियम: सरकार ने पहले इस दर को बढ़ाकर ₹10,000 प्रति मेगावाट करने का प्रस्ताव दिया था। हालांकि, 17 अक्टूबर 2025 की अंतिम अधिसूचना में अचानक बिना कोई कारण बताए और स्टेकहोल्डर्स (हितधारकों) से आपत्तियां मांगे बिना सोलर प्लांट्स को अनुसूची I के तहत 1% संपत्ति मूल्य कर के दायरे में ला दिया गया।
- अत्यधिक वित्तीय बोझ:विद्युत उत्पादन क्षमता (Electricity-Generating Capacity) के बजाय संपत्ति के कुल पूंजीगत मूल्य (Property Value) के आधार पर कर की गणना करने से हरित ऊर्जा परियोजनाओं पर अत्यधिक और अव्यवहारिक वित्तीय बोझ पड़ेगा, जो राज्य में नवीकरणीय ऊर्जा निवेश को हतोत्साहित करेगा।
- प्रक्रियात्मक उल्लंघन:याचिकाकर्ता ने यह भी तर्क दिया कि संबंधित ग्राम पंचायतों द्वारा जारी टैक्स डिमांड नोटिस कर्नाटक ग्राम स्वराज और पंचायत राज अधिनियम, 1993 के तहत निर्धारित वैधानिक प्रक्रिया का पालन किए बिना जारी किए गए हैं।
बेंगलुरु: कर्नाटक ग्राम स्वराज और पंचायत राज अधिनियम, 1993 (Karnataka Grama Swaraj and Panchayat Raj Act, 1993), कर्नाटक ग्राम स्वराज और पंचायत राज (ग्राम पंचायत कर, दर और शुल्क) नियम, 2025 (Rules, 2025), गैर-प्रदूषणकारी नवीकरणीय ऊर्जा परियोजनाओं (Renewable Energy Projects) बनाम पारंपरिक औद्योगिक प्रतिष्ठानों के कराधान का वर्गीकरण, बिजली उत्पादन क्षमता (Electricity Generating Capacity) बनाम संपत्ति के पूंजीगत मूल्य (Property Value) पर कर निर्धारण का विधिक परीक्षण, तथा प्रशासनिक नियमों में बिना हितधारकों के परामर्श के किए गए बदलावों पर कर्नाटक हाईकोर्ट में एक महत्वपूर्ण वाणिज्यिक-संवैधानिक याचिका दायर की गई है।
नवीकरणीय ऊर्जा क्षेत्र की प्रमुख कंपनी अदाणी ग्रीन एनर्जी (यूपी) लिमिटेड (Adani Green Energy) ने राज्य सरकार द्वारा 17 अक्टूबर 2025 को अधिसूचित संशोधित पंचायत कर नियमों को चुनौती दी है। इन नियमों के तहत सोलर पावर प्लांट्स को सामान्य औद्योगिक भवनों (Regular Industrial Buildings) की श्रेणी में रखकर संपत्ति के कुल मूल्य पर 1 प्रतिशत की दर से संपत्ति कर (1% Property Tax under Schedule I) लगाया गया है। कंपनी ने निर्धारण वर्ष 2026-27 के लिए संबंधित ग्राम पंचायत अधिकारियों द्वारा शुरू की गई कर निर्धारण कार्यवाहियों और जारी किए गए मांग नोटिसों (Demand Notices) को पूरी तरह रद्द करने की मांग की है।
याचिका में उठाए गए मुख्य विधिक व नीतिगत आधार
1. सोलर प्लांट्स बुनियादी ढांचे की अलग श्रेणी; पारंपरिक उद्योग से तुलना नहीं की जा सकती:
अदाणी ग्रीन एनर्जी ने याचिका में दलील दी है कि सौर ऊर्जा संयंत्र एक विशिष्ट और प्रदूषण-रहित नवीकरणीय ऊर्जा अवसंरचना (Non-polluting Renewable Energy Infrastructure) हैं:
- सामान्य विनिर्माण या औद्योगिक इकाइयों की तरह सोलर प्लांट्स में भारी मशीनरी, दैनिक उत्पादन सामग्री, धुंआ, प्रदूषण नियंत्रण अनुमोदन या निरंतर विनियामक परिचालन की आवश्यकता नहीं होती।
- इन्हें नियमित औद्योगिक भवनों के समान मानकर एक ही तराजू में तौलना संविधान के अनुच्छेद 14 के तहत ‘असमानों के साथ समान व्यवहार’ (Treating unequals as equals) करने जैसा है, जो विधि के स्थापित सिद्धांतों के विपरीत है।
2. प्रति मेगावाट ₹5,000 की पूर्व व्यवस्था बनाम संपत्ति मूल्य पर 1% का अत्यधिक वित्तीय बोझ:
- पूर्व कर ढांचा: राज्य सरकार ने लघु उद्योगों और नवीकरणीय ऊर्जा पर गठित एक विशेषज्ञ समिति की सिफारिशों के बाद 27 फरवरी 2018 और 20 मार्च 2020 के परिपत्रों के जरिए सौर ऊर्जा संयंत्रों के लिए ₹5,000 प्रति मेगावाट प्रति वर्ष की निश्चित दर निर्धारित की थी। कंपनी इसी व्यवस्था के तहत नियमित कर चुका रही थी।
- प्रस्ताव से अचानक भटकाव: बाद में राज्य सरकार ने इस कर को ₹5,000 से बढ़ाकर ₹10,000 प्रति मेगावाट करने का प्रारंभिक प्रस्ताव रखा था।
- अंतिम अधिसूचना में विसंगति: 17 अक्टूबर 2025 की अंतिम अधिसूचना में सरकार ने क्षमता-आधारित लेवी को पूरी तरह हटाकर सोलर प्लांट्स को ‘नियमित उद्योगों’ की अनुसूची I में डाल दिया और संपत्ति के कुल मूल्य का 1% टैक्स थोप दिया।
- याचिका में कहा गया है:“यदि कर की गणना संयंत्र की बिजली उत्पादन क्षमता के बजाय संपत्ति के पूंजीगत मूल्य के आधार पर की जाती है, तो कर की यह राशि संयंत्र से होने वाली वास्तविक आय से भी कहीं अधिक हो जाएगी। यह नवीकरणीय ऊर्जा परियोजनाओं पर एक असहनीय वित्तीय बोझ डालेगा।”
3. बिना स्पष्टीकरण और बिना हितधारकों के परामर्श के नियमों में बदलाव:
- याचिकाकर्ता ने आरोप लगाया है कि नियमों में यह आमूलचूल बदलाव बिना कोई स्पष्टीकरण दिए और नवीकरणीय ऊर्जा क्षेत्र के हितधारकों से कोई आपत्ति या सुझाव आमंत्रित किए बिना एकतरफा तरीके से किया गया।
- सरकार ने पूर्व में राज्य की ऊर्जा जरूरतों को पूरा करने और हरित ऊर्जा में निवेश को बढ़ावा देने के लिए ही अलग कर व्यवस्था बनाई थी, जिसे अब अचानक उलट दिया गया है।
4. भेदभावपूर्ण दरें और प्रक्रियात्मक उल्लंघन:
- कंपनी ने दावा किया है कि 2025 के नियम भेदभावपूर्ण हैं क्योंकि जहां सौर पार्कों पर संपत्ति के मूल्य का 1% कर लगाया गया है, वहीं कुछ अन्य औद्योगिक श्रेणियों पर कम दरें लागू की गई हैं।
- इसके अलावा, ग्राम पंचायतों द्वारा जारी मांग नोटिस कर्नाटक ग्राम स्वराज और पंचायत राज अधिनियम, 1993 के तहत निर्धारित वैधानिक प्रक्रिया और प्राकृतिक न्याय के सिद्धांतों का उल्लंघन करके जारी किए गए हैं।
परियोजना की पृष्ठभूमि एवं कर विवाद का विवरण
| विवरण | तथ्यात्मक एवं विधिक विवरण |
| याचिकाकर्ता | अदाणी ग्रीन एनर्जी (यूपी) लिमिटेड |
| परियोजना स्थल | बेंगलुरु दक्षिण जिले के चन्नपट्टण और मागडी तालुक, जिसके अंतर्गत आने वाली एमबी हल्ली (MB Halli), एच. ब्यादरहल्ली (H Byadarahalli) और मत्तीकेरे (Mattikere) ग्राम पंचायतें। |
| चुनौतीपूर्ण अधिसूचना | कर्नाटक ग्राम स्वराज और पंचायत राज (ग्राम पंचायत कर, दर और शुल्क) नियम, 2025 (दिनांक 17 अक्टूबर 2025)। |
| मूल विवाद | पूर्ववर्ती ₹5,000 प्रति मेगावाट/वर्ष की निश्चित व्यवस्था को समाप्त कर संपत्ति के कुल मूल्य पर 1% कर लगाना। |
| मांगी गई राहत | 1. 2025 के नियमों में सोलर प्लांट्स को नियमित उद्योग मानने वाले प्रावधान को असंवैधानिक घोषित करना। 2. ग्राम पंचायतों द्वारा एवाई 2026-27 के लिए जारी मांग नोटिस और असेसमेंट को रद्द (Quash) करना। |
विधिक एवं नीतिगत विश्लेषण
- वर्गीकरण का सिद्धांत (Doctrine of Classification – अनुच्छेद 14):
- कराधान के मामलों में विधायिका को वर्गीकरण की व्यापक छूट होती है, परंतु यह वर्गीकरण ‘सुबोध भिन्नता’ (Intelligible Differentia) और कानून के उद्देश्य के साथ ‘तर्कसंगत संबंध’ (Rational Nexus) पर आधारित होना चाहिए।
- सौर ऊर्जा संयंत्रों को विशाल भूमि और अत्यधिक पूंजीगत बुनियादी ढांचे की आवश्यकता होती है, जबकि उनका वार्षिक राजस्व केवल उत्पन्न बिजली की नियामक टैरिफ दरों पर निर्भर करता है। संपत्ति मूल्य पर 1% कर लगाने से पूंजी-गहन सौर परियोजनाएं अव्यवहारिक (Financially Unviable) हो सकती हैं।
- राष्ट्रीय एवं राज्यीय हरित ऊर्जा नीतियां:
- केंद्र और राज्य सरकारों की नीतियों का उद्देश्य जीवाश्म ईंधन से हटकर सौर ऊर्जा को प्रोत्साहित करना है। पंचायत स्तर पर भारी संपत्ति कर लगाना राज्य सरकार की अपनी स्वच्छ ऊर्जा नीतियों और बिजली उत्पादन लक्ष्यों के विपरीत प्रभाव डाल सकता है।
विधिक विवरण
- केस संदर्भ: अदाणी ग्रीन एनर्जी (यूपी) लिमिटेड बनाम कर्नाटक राज्य व अन्य [रिट याचिका – कर्नाटक उच्च न्यायालय]
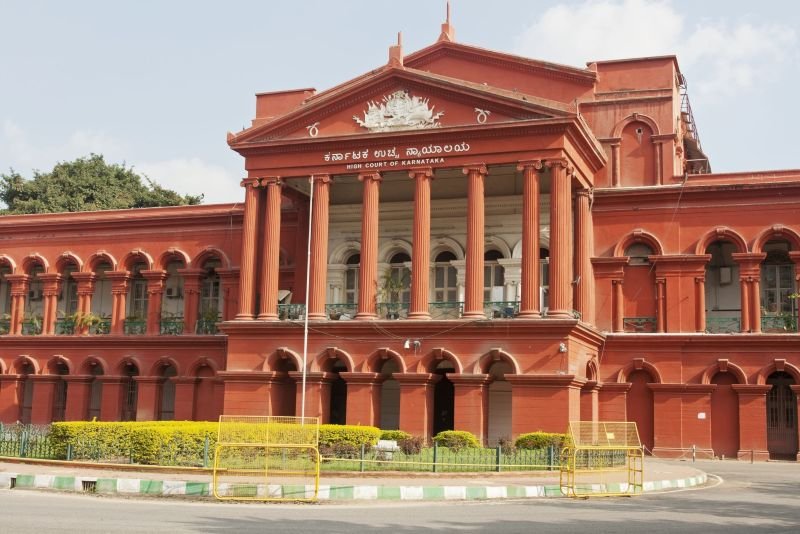
- अदालत: कर्नाटक उच्च न्यायालय, बेंगलुरु
- याचिका दायर होने की तिथि: 14 अक्टूबर 2026
- प्रासंगिक कानून एवं विधिक प्रावधान:
- कर्नाटक ग्राम स्वराज और पंचायत राज अधिनियम, 1993 (धारा 199 व अन्य)
- कर्नाटक ग्राम पंचायत (कर, दर एवं शुल्क) नियम, 2025 — अनुसूची I
- भारत का संविधान — अनुच्छेद 14 (समानता का अधिकार), अनुच्छेद 19(1)(g) (व्यापार की स्वतंत्रता) एवं अनुच्छेद 226
- संबद्ध ग्राम पंचायतें: एमबी हल्ली, एच. ब्यादरहल्ली और मत्तीकेरे (रामनगर / बेंगलुरु दक्षिण जिला)
- वर्तमान स्थिति: याचिका उच्च न्यायालय में दायर की गई है; राज्य सरकार और संबंधित ग्राम पंचायत प्राधिकारियों के रुख तथा प्रारंभिक सुनवाई पर अदालत के आदेश की प्रतीक्षा है।
Adani Power:मामले का संक्षिप्त विवरण (At A Glance)
| विवरण | जानकारी |
| संबंधित अदालत | कर्नाटक उच्च न्यायालय (Karnataka High Court) |
| याचिकाकर्ता | अडाणी ग्रीन एनर्जी (यूपी) लिमिटेड |
| चुनौतीपूर्ण नियम | कर्नाटक ग्राम स्वराज और पंचायत राज (ग्राम पंचायत कर, दरें और फीस) नियम, 2025 |
| प्रभावित संयंत्र क्षेत्र | बेंगलुरु दक्षिण जिले के चन्नपट्टण और मागड़ी तालुक (MB हल्ली, H ब्याडराहल्ली और मत्तीकेरे ग्राम पंचायतें) |
| मुख्य विवाद | सोलर प्लांट पर प्रति मेगावाट ₹5,000 की निश्चित दर के बजाय संपत्ति के कुल मूल्य का 1% टैक्स लागू करना। |