
प्रतिवादी (PwC) और हाईकोर्ट का विश्लेषण
प्रतिवादी कंपनी ने आवेदन का कड़ा विरोध करते हुए तर्क दिया कि सुप्रीम कोर्ट द्वारा दी गई कोविड-19 की छूट को शामिल करने के बावजूद 1,116 दिनों की ऐसी अत्यधिक देरी रह जाती है, जिसका विभाग के पास कोई उचित या कानूनी स्पष्टीकरण नहीं है।
हाईकोर्ट की खंडपीठ ने आयकर विभाग के तर्कों को खारिज करते हुए निम्नलिखित मुख्य बिंदु रेखांकित किए:
- कार्यभार केवल एक ‘बहाना’ है: हाईकोर्ट ने कहा:“अपीलकर्ता द्वारा दिया गया यह स्पष्टीकरण कि विभाग कई मामलों को संभालने के अत्यधिक दबाव में था, 1480 दिनों की अत्यधिक देरी को माफ करने का आधार नहीं हो सकता। केवल एक हवाई दावा करने के अलावा कि विभाग पर भारी दबाव था, ऐसा कोई ठोस कारण नहीं दिया गया है जिसके लिए हम देरी को माफ करने के अपने विवेक का प्रयोग करें।”
- सुस्ती और उदासीनता (Lethargic Conduct): अदालत ने नोट किया कि अपील के दस्तावेज, स्टे याचिका और देरी माफी का आवेदन 24 सितंबर 2025 को ही तैयार करके वकील को भेज दिए गए थे, लेकिन अपील 15 दिसंबर 2025 को दायर की गई। विभाग इस अवधि के दौरान हुई देरी का भी कोई जवाब नहीं दे सका।
- लापरवाही को उदार दृष्टिकोण से नहीं ढका जा सकता: पीठ ने सुप्रीम कोर्ट के नजीरों का हवाला देते हुए कहा कि यद्यपि अदालतों का दृष्टिकोण देरी माफी के मामलों में उदार (Liberal Approach) रहता है, लेकिन इसका अर्थ निष्क्रियता, घोर लापरवाही या दुर्भावना (Lack of Bona Fides) को नजरअंदाज करना नहीं है। विभाग का आचरण घोर सुस्त और उदासीन रहा है।
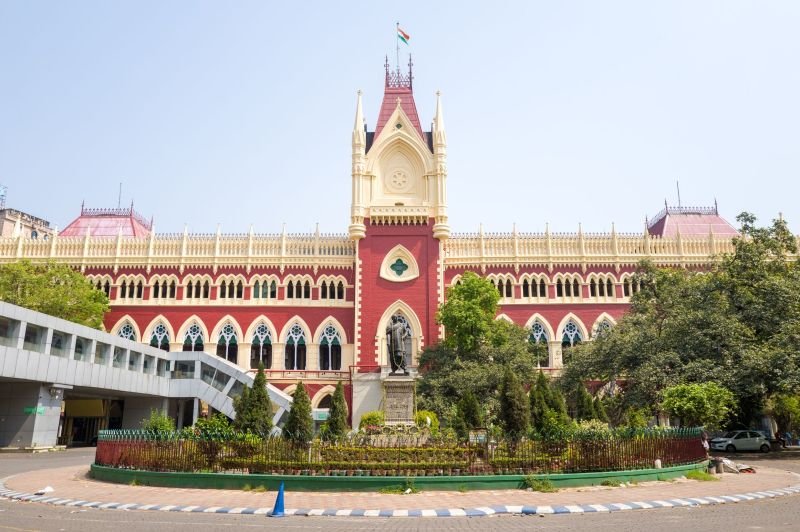
कोलकाता: कलकत्ता हाईकोर्ट ने आयकर अधिनियम, 1961 की धारा 260A के तहत अपीलों की परिसीमा (Limitation Period), सरकारी विभागों द्वारा काम के भारी दबाव (Heavy Workload) और फाइलों के रखरखाव की अव्यवस्था का हवाला देकर मांगी जाने वाली विलंब क्षमा (Condonation of Delay) के मानकों पर एक अत्यंत कड़ा और मार्गदर्शक फैसला सुनाया है।
न्यायमूर्ति राजर्षि भारद्वाज और न्यायमूर्ति सुदीप देब की खंडपीठ ने प्रधान आयकर आयुक्त-1 (PCIT-1), कोलकाता द्वारा प्राइसवाटरहाउस कूपर्स प्राइवेट लिमिटेड (PricewaterhouseCoopers Pvt Ltd – PwC) से संबंधित एक आदेश के खिलाफ दायर विलंब माफी अर्जी (Application for Condonation of Delay) और मुख्य आयकर अपील पर सुनवाई करते हुए यह निर्णय पारित किया। अदालत ने स्पष्ट व्यवस्था दी है कि आयकर विभाग केवल यह दावा करके 1,480 दिनों (4 वर्ष से अधिक) की भारी देरी को सही नहीं ठहरा सकता कि उस पर मुकदमों का अत्यधिक दबाव था या फाइलें विभिन्न मंजिलों पर बिखरी पड़ी थीं। अदालत ने विभाग के आचरण को “पूरी तरह सुस्त, ढुलमुल और निष्क्रिय” (Utterly lethargic, tardy and indolent) करार देते हुए अपील को समय-बाधित (Time-barred) मानकर खारिज कर दिया।
उच्च न्यायालय के प्रमुख विधिक निष्कर्ष एवं तल्ख टिप्पणियां
1. ‘काम का भारी दबाव देरी माफी का आधार नहीं बन सकता’: खंडपीठ आयकर विभाग के बहानों को खारिज करते हुए न्यायमूर्ति राजर्षि भारद्वाज और न्यायमूर्ति सुदीप देब की पीठ ने कहा: “अपीलकर्ता द्वारा हमें दिया गया यह स्पष्टीकरण 1,480 दिनों के इस अत्यधिक विलंब को क्षमा करने का विधिक आधार नहीं बन सकता। केवल एक कोरा दावा करने के अलावा कि विभाग इतने सारे मामलों को संभालने के कारण जबरदस्त दबाव (Tremendous pressure) में था, ऐसा कोई ठोस मामला नहीं बनाया गया है जिसके आधार पर हम देरी माफ करने के अपने न्यायिक विवेक का प्रयोग कर सकें।”
2. स्पष्टीकरण नहीं, बल्कि समय पर अपील न करने का महज एक बहाना
- अदालत ने विभाग के ढुलमुल रवैये पर सख्त टिप्पणी करते हुए कहा:“अपीलकर्ता द्वारा मामले की पैरवी करने में कोई उचित तत्परता (Due Diligence) नहीं दिखाई गई है। अपीलकर्ता द्वारा पेश किया गया स्पष्टीकरण संदिग्ध है और हमारे लिए स्वीकार्य नहीं है। वास्तव में, हमारे अनुसार यह कोई विधिक स्पष्टीकरण नहीं बल्कि समय पर अपील दाखिल न करने का केवल एक बहाना (Mere Excuse) है।”
- पीठ ने रेखांकित किया कि अपील का मसौदा (Memorandum of Appeal) और स्थगन अर्जी 24 सितंबर 2025 को ही तैयार होकर पैनल अधिवक्ता को सौंप दी गई थी, इसके बावजूद वास्तविक अपील 15 दिसंबर 2025 को दाखिल की गई। विभाग इस ढाई महीने के अतिरिक्त विलंब का भी कोई कारण नहीं बता सका।
3. धारा 260A के तहत ‘पर्याप्त कारण’ (Sufficient Cause) बनाम सरकारी अकर्मण्यता
- आयकर अधिनियम की धारा 260A के अनुसार, अधिकरण (ITAT) का आदेश प्राप्त होने के 120 दिनों के भीतर उच्च न्यायालय में अपील दायर की जानी अनिवार्य है।
- अदालत ने स्पष्ट किया कि यद्यपि उच्च न्यायालय को ‘पर्याप्त कारण’ होने पर विलंब क्षमा करने का विवेकाधिकार प्राप्त है और कानून में एक व्यावहारिक व उदार दृष्टिकोण अपनाया जाता है, परंतु:
- उदार दृष्टिकोण का अर्थ यह कदापि नहीं है कि राजस्व विभाग की घोर लापरवाही, निष्क्रियता या सद्भावना की कमी (Lack of bona fides) को अनदेखा कर दिया जाए।
- कानून के समक्ष राज्य और निजी वादकारी दोनों समान हैं; सरकारी विभाग होने मात्र से किसी को असीमित अकर्मण्यता की छूट नहीं दी जा सकती।
मामले की तथ्यात्मक पृष्ठभूमि (PwC मामला और 1,480 दिनों का गणित)
- मूल आदेश प्राप्ति: आयकर विभाग ने स्वीकार किया कि विवादित आदेश उसे 29 जुलाई 2021 को प्राप्त हो चुका था।
- विभाग द्वारा दिए गए तर्क:
- कोविड-19 महामारी: विभाग ने दलील दी कि 31 अगस्त 2021 से 6 फरवरी 2022 तक उसका कामकाज कोविड से प्रभावित था, अतः सुप्रीम कोर्ट के सुओ-मोटो आदेश के तहत यह अवधि छूट योग्य है।
- फाइलों का अंबार: 7 फरवरी 2022 से 18 अप्रैल 2024 के बीच विभाग ने प्रशासनिक प्रतिबंधों और विभिन्न मंजिलों पर विशाल रिकॉर्ड्स (Voluminous records lying on different floors) के बिखरे होने का बहाना बनाया, जिससे फाइल ढूंढने में असमर्थता का दावा किया गया।
- मुकदमों की अधिकता: संबंधित शाखा एक ही समय में सैकड़ों मामलों की देखरेख कर रही थी, जिससे भारी कार्यभार था।
- PwC (कंपनी) का विधिक विरोध:
- कंपनी की ओर से वरिष्ठ वकीलों ने तर्क दिया कि यदि विभाग को सुप्रीम कोर्ट के कोविड एक्सटेंशन का पूरा लाभ दे भी दिया जाए, तो भी उसके बाद 1,116 दिनों की असामान्य और असहनीय देरी बचती है, जिसका कोई तार्किक या विधिक औचित्य रिकॉर्ड पर नहीं दिया गया।
उच्च न्यायालय का अंतिम आदेश
- विलंब क्षमा अर्जी खारिज: उच्च न्यायालय ने माना कि विभाग ने अपील की पैरवी में घोर उपेक्षा बरती है और रिकॉर्ड पर कोई ‘पर्याप्त कारण’ स्थापित करने में पूरी तरह विफल रहा है। अतः 1,480 दिनों की विलंब माफी अर्जी को खारिज कर दिया गया।
- मुख्य अपील निरस्त: विलंब क्षमा आवेदन खारिज होने के परिणामस्वरूप, आयकर अधिनियम, 1961 की धारा 260A के तहत दायर की गई मुख्य आयकर अपील को भी समय-सीमा समाप्त (Dismissed as time-barred) होने के कारण निरस्त कर दिया गया।
विधिक विवरण
- केस संदर्भ: प्रधान आयकर आयुक्त-1 (PCIT-1), कोलकाता बनाम मेसर्स प्राइसवाटरहाउस कूपर्स प्राइवेट लिमिटेड (PricewaterhouseCoopers Pvt Ltd) [आयकर अपील एवं विलंब माफी आवेदन – कलकत्ता उच्च न्यायालय]
- प्रासंगिक कानून: आयकर अधिनियम, 1961 की धारा 260A (उच्च न्यायालय में अपील – 120 दिनों की समय सीमा एवं विलंब माफी की शर्त); परिसीमा अधिनियम, 1963 (Limitation Act, 1963) की धारा 5 (विलंब क्षमा हेतु पर्याप्त कारण); भारत का संविधान – अनुच्छेद 226/227
- संबद्ध ऐतिहासिक न्यायिक नजीरें:
- चीफ पोस्टमास्टर जनरल बनाम लिविंगस्टोन कोलैबोरेटिव (2012, सुप्रीम कोर्ट) — ‘केवल सरकारी विभाग होने के नाते भारी देरी को सामान्य मानकर माफ नहीं किया जा सकता; सरकार को भी एक सामान्य वादकारी की तरह तत्परता साबित करनी होगी और कार्यप्रणाली में प्रशासनिक लेटलतीफी को पर्याप्त कारण नहीं माना जाएगा।’
- मध्य प्रदेश राज्य बनाम भेरूलाल (2020, सुप्रीम कोर्ट) — ‘सरकारी फाइलों का एक मेज से दूसरी मेज पर घूमना और अधिकारियों की उदासीनता कानूनन “पर्याप्त कारण” नहीं है; अदालतों को बिना उचित औचित्य के भारी देरी को माफ करने से सख्ती से बचना चाहिए।’
- पीठ: न्यायमूर्ति राजर्षि भारद्वाज और न्यायमूर्ति सुदीप देब (कलकत्ता उच्च न्यायालय)
मामले का संक्षिप्त विवरण (At a Glance)
| विवरण | जानकारी |
| संबंधित अदालत | कलकत्ता उच्च न्यायालय (Calcutta High Court) |
| पीठ (Judges) | न्यायमूर्ति राजर्षि भारद्वाज और न्यायमूर्ति सुदीप देब |
| अपीलकर्ता | प्रधान आयकर आयुक्त-1, कोलकाता (PCIT-1, Kolkata) |
| प्रतिवादी | प्राइसवाटरहाउस कूपर्स प्राइवेट लिमिटेड (PricewaterhouseCoopers / PwC) |
| संबंधित कानून | आयकर अधिनियम, 1961 की धारा 260A; सीमा अधिनियम (Limitation Act) की धारा 5 |
| मुख्य मुद्दा | अपील में 1,480 दिनों की देरी को माफ करने (Condonation of Delay) की मांग |
| अदालत का फैसला | देरी की अर्जी खारिज; आयकर विभाग की अपील समय-बाधित (Time-Barred) घोषित कर खारिज |