
FOLLOW US FOR MORE LEGAL UPDATES ON WhatsApp
मामले की पृष्ठभूमि और कानूनी तर्क
- पटना हाईकोर्ट का विवादित निर्णय:राज्य सतर्कता विभाग ने पूर्व सीडीपीओ के खिलाफ आय से अधिक संपत्ति का मामला दर्ज किया था। उनके और उनकी अविवाहित बेटी के पास से कुल 646.400 ग्राम सोने के आभूषण बरामद हुए थे। पटना हाईकोर्ट ने कार्रवाई को यह कहते हुए रद्द (Quash) कर दिया था कि विवाहित महिला (500 ग्राम) और अविवाहित बेटी (250 ग्राम) के लिए स्वीकृत सीबीडीटी सीमा (कुल 750 ग्राम) के तहत 646.40 ग्राम सोना रखना कानूनन जायज है, इसलिए कोई अपराध नहीं बनता।
- सुप्रीम कोर्ट में राज्य सरकार की दलील:बिहार राज्य ने सुप्रीम कोर्ट के समक्ष तर्क दिया कि सीबीडीटी के आयकर परिपत्र (Income Tax Circulars) केवल आयकर छापे/जब्ती की कार्यवाहियों में छूट देने के प्रशासनिक निर्देश हैं। भ्रष्टाचार निवारण अधिनियम के तहत लोक सेवकों द्वारा आय के ज्ञात स्रोतों से अधिक संपत्ति अर्जित करने के मुकदमों पर ये परिपत्र लागू नहीं होते।
- सोना रखने का अधिकार बनाम आय का स्रोत (Possession vs Source of Income):शीर्ष अदालत ने माना कि आयकर परिपत्रों के तहत सोना रखने की छूट होने का अर्थ यह कतई नहीं है कि उस सोने को खरीदने के लिए इस्तेमाल धन का स्रोत वैध है। लोक सेवक को यह साबित करना ही होगा कि वह सोना किस आय या वैध स्रोत से खरीदा या प्राप्त किया गया था।
मुख्य विधिक व प्रशासनिक निष्कर्ष
1. भ्रष्टाचार निवारण कानून का सख्त दायरा:
सुप्रीम कोर्ट का यह फैसला स्पष्ट करता है कि आयकर कानूनों (Taxation Laws) के तहत दी गई रियायतों या प्रशासनिक ढीलों का इस्तेमाल लोक सेवक अपने खिलाफ दर्ज भ्रष्टाचार और अनधिकृत धन संचय (Ill-gotten wealth) के मुकदमों से बचने की ढाल के रूप में नहीं कर सकते।
2. सबूत का भार (Burden of Proof):
धारा 13(1)(e) के तहत यह भार पूरी तरह से आरोपी लोक सेवक पर होता है कि वह साबित करे कि उसके या उसके परिवार के कब्जे में मिली संपत्ति (चाहे वह तय सीमा के भीतर सोना ही क्यों न हो) वैध और घोषित आय स्रोतों से अर्जित की गई है।
नई दिल्ली: भ्रष्टाचार निवारण अधिनियम, 1988 (Prevention of Corruption Act, 1988) की धारा 13(1)(e) सहपठित धारा 13(2) (लोक सेवक द्वारा ज्ञात आय स्रोतों से अधिक अनुपातहीन संपत्ति अर्जित करने का गंभीर आपराधिक कदाचार), केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) के निर्देश संख्या 1916 (दिनांक 11 मई 1994) एवं वित्त मंत्रालय की प्रेस विज्ञप्ति (दिनांक 1 दिसंबर 2016) (आयकर छापों के दौरान स्वर्ण आभूषणों की जब्ती न करने संबंधी अनुमत सीमाएं—विवाहित महिला 500 ग्राम, अविवाहित महिला 250 ग्राम, पुरुष 100 ग्राम), तथा आपराधिक न्यायशास्त्र में ‘स्वर्ण धारण करने’ (Possession of Gold) बनाम ‘उसकी खरीद का वैध लेखा-जोखा देने’ (Accounting for Gold / Proof of Source) के विधिक अंतर पर भारत के सर्वोच्च न्यायालय ने एक अत्यंत महत्वपूर्ण फैसला सुनाया है।
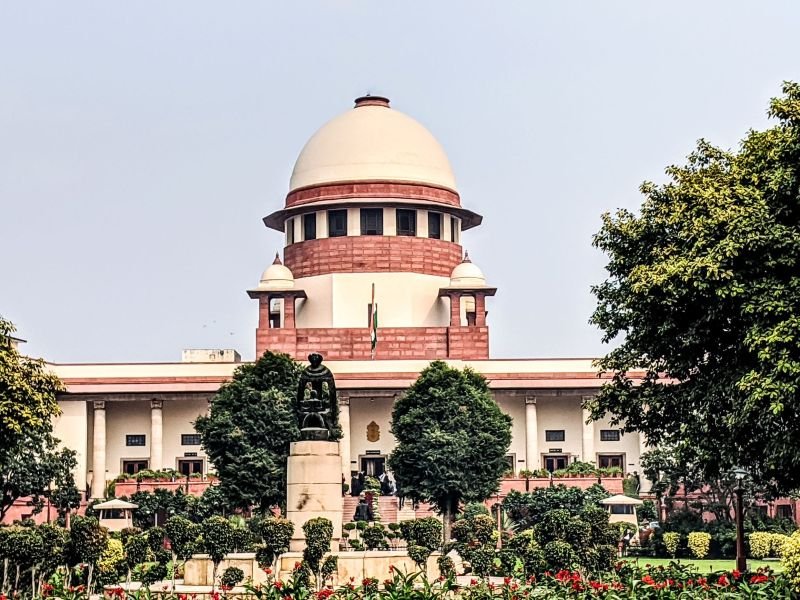
सर्वोच्च न्यायालय के न्यायमूर्ति के.वी. विश्वनाथन (Justice KV Viswanathan) और न्यायमूर्ति अरुण पल्ली (Justice Arun Palli) की खंडपीठ ने पटना उच्च न्यायालय के उस विवादित फैसले को पूरी तरह निरस्त/अपास्त (Set Aside) कर दिया, जिसके तहत बिहार सरकार की एक पूर्व बाल विकास परियोजना अधिकारी (Child Development Project Officer – CDPO) के विरुद्ध भ्रष्टाचार निवारण अधिनियम के तहत चल रहे आय से अधिक संपत्ति के आपराधिक मुकदमे को रद्द कर दिया गया था।
शीर्ष अदालत ने स्पष्ट विधिक व्यवस्था दी कि आयकर विभाग के सर्कुलर या वित्त मंत्रालय की प्रेस विज्ञप्तियां, जो जब्ती से छूट की सीमा तय करती हैं, भ्रष्टाचार निवारण कानून के तहत अनुपातहीन संपत्ति के विधिक दायित्व से लोक सेवक को मुक्त नहीं कर सकतीं। अदालत ने रेखांकित किया कि सोना अपने पास रखना और उसका वित्तीय हिसाब देना दो पूरी तरह से पृथक और अलग अवधारणाएं (Distinct Concepts) हैं; लोक सेवक केवल यह कहकर आपराधिक दायित्व से नहीं बच सकता कि बरामद सोना सरकारी सर्कुलर में दी गई सीमा के भीतर है।
शीर्ष अदालत के मुख्य कानूनी निष्कर्ष एवं न्यायिक टिप्पणियां
1. ‘सर्कुलर दिखाना संपत्ति का हिसाब देना नहीं है; पटना हाईकोर्ट का तर्क पूरी तरह अस्थिर’:
न्यायमूर्ति के.वी. विश्वनाथन और न्यायमूर्ति अरुण पल्ली की पीठ ने पटना उच्च न्यायालय के न्यायिक दृष्टिकोण को दोषपूर्ण पाते हुए अपने निर्णय में स्पष्ट दर्ज किया: “हम पाते हैं कि उच्च न्यायालय का तर्क पूरी तरह से अस्थिर और असमर्थनीय (Totally Untenable) है। भ्रष्टाचार निवारण अधिनियम, 1988 की धारा 13(1)(e) सहपठित धारा 13(2) के अंतर्गत अभियोजन में, अभियुक्त लोक सेवक से यह अपेक्षा की जाती है कि वह अपने ज्ञात वैध आय स्रोतों से अधिक संपत्ति अर्जित करने के आरोपों का वित्तीय व तथ्यात्मक स्पष्टीकरण प्रस्तुत करे। मात्र ऐसे सरकारी सर्कुलर और प्रेस विज्ञप्तियां दिखा देना, जो एक निश्चित सीमा तक सोना रखने की अनुमति देती हैं, उक्त संपत्तियों के कब्जे का वैध हिसाब-किताब (Accounting for the possession of the said assets) देना नहीं माना जा सकता।”
2. ‘सोना रखना और उसका हिसाब देना दो अलग अवधारणाएं हैं’:
- अदालत ने विधिक स्पष्टता करते हुए व्यवस्था दी:
- आयकर विभाग का निर्देश सं. 1916 (1994) या 1 दिसंबर 2016 की प्रेस विज्ञप्ति केवल तलाशी और जब्ती (Search and Seizure) के दौरान राजस्व अधिकारियों के प्रशासनिक विवेक को नियंत्रित करती है कि वे पारिवारिक भावनात्मक आभूषणों को जब्त न करें।
- यह प्रशासनिक छूट किसी लोक सेवक को यह अधिकार नहीं देती कि वह बिना आय स्रोत साबित किए अवैध रूप से सोना जमा कर ले। सोना रखना (Possession) एक भौतिक स्थिति है, जबकि उसका स्रोत साबित करना (Accounting) एक वित्तीय दायित्व है। सर्कुलरों के आधार पर आपराधिक भ्रष्टाचार के मुकदमे को रद्द नहीं किया जा सकता।
मामले की तथ्यात्मक पृष्ठभूमि एवं प्रक्रियात्मक कालक्रम
| संदर्भ / विवरण | तथ्यात्मक स्थिति एवं पक्षों के दावे |
| फोरम / न्यायालय | भारत का सर्वोच्च न्यायालय, नई दिल्ली (फौजदारी अपीलीय क्षेत्राधिकार) |
| पीठ | न्यायमूर्ति के.वी. विश्वनाथन (Justice KV Viswanathan) एवं न्यायमूर्ति अरुण पल्ली (Justice Arun Palli) |
| निर्णय की तिथि | नवंबर 2026 |
| केस संदर्भ | बिहार राज्य बनाम पूर्व बाल विकास परियोजना अधिकारी (CDPO) [Criminal Appeal arising out of SLP (Crl.) / 2026] |
| अपीलकर्ता | बिहार राज्य (निगरानी अन्वेषण ब्यूरो / सतर्कता विभाग)। |
| प्रतिवादी पक्ष | पूर्व बाल विकास परियोजना अधिकारी (Ex-CDPO) — बिहार सरकार की पूर्व लोक सेवक। |
| मूल अपराध व धाराएं | भ्रष्टाचार निवारण अधिनियम, 1988 की धारा 13(1)(e) सहपठित धारा 13(2) (आय से अधिक संपत्ति का अर्जन)। |
| बरामद संपत्ति का विवरण | सतर्कता छापे के दौरान आरोपी महिला अधिकारी और उनकी अविवाहित पुत्री के कब्जे से कुल 646.400 ग्राम सोने के आभूषण बरामद हुए थे, जिसे अभियोजन ने अनुपातहीन संपत्ति का हिस्सा माना था। |
| प्रतिवादी द्वारा उद्धृत सर्कुलर | 1. CBDT निर्देश संख्या 1916 (दिनांक 11 मई 1994) 2. वित्त मंत्रालय (राजस्व विभाग) की प्रेस विज्ञप्ति (दिनांक 1 दिसंबर 2016), जिसके अनुसार: • विवाहित महिला: 500 ग्राम तक स्वर्ण आभूषण जब्ती से मुक्त। • अविवाहित महिला: 250 ग्राम तक स्वर्ण आभूषण जब्ती से मुक्त। • पुरुष: 100 ग्राम तक स्वर्ण आभूषण जब्ती से मुक्त। |
| पटना हाईकोर्ट का तर्क | पटना उच्च न्यायालय ने गणना की कि मां (विवाहित) और बेटी (अविवाहित) की कुल अनुमत सीमा $500 + 250 = 750$ ग्राम बनती है। चूंकि बरामद सोना 646.400 ग्राम था, जो 750 ग्राम की सीमा के भीतर था, इसलिए हाईकोर्ट ने माना कि वे यह सोना रखने की हकदार थीं और मुकदमा रद्द कर दिया। |
| सुप्रीम कोर्ट में राज्य का पक्ष | राज्य सरकार ने दलील दी कि आयकर विभाग के जब्ती-रोधी सर्कुलर कर छापों की प्रशासनिक सुविधा के लिए हैं। उनका उपयोग भ्रष्टाचार निवारण अधिनियम के तहत अवैध कमाई से खरीदे गए सोने के स्रोत को छुपाने हेतु ढाल के रूप में नहीं किया जा सकता। |
| सर्वोच्च न्यायालय का अंतिम आदेश | राज्य की अपील स्वीकार (Allowed); पटना उच्च न्यायालय का आदेश निरस्त; ट्रायल कोर्ट में आपराधिक मुकदमा बहाल (Restored)। |
विधिक एवं विधायी विश्लेषण: ‘धारा 13(1)(e), सीबीडीटी सर्कुलर और साक्ष्य का भार’
- भ्रष्टाचार निवारण अधिनियम की धारा 13(1)(e) का विधिक अधिदेश:
- धारा 13(1)(e) के अनुसार, यदि कोई लोक सेवक अपने पद पर रहने के दौरान अपने ज्ञात आय स्रोतों से अधिक संपत्ति का स्वामी पाया जाता है, “जिसका वह संतोषजनक लेखा-जोखा देने में असमर्थ रहता है” (Which the public servant cannot satisfactorily account for), तो वह आपराधिक कदाचार का दोषी होता है।
- कानून में ‘संतोषजनक हिसाब’ देने का अर्थ है यह साबित करना कि वह संपत्ति वैध वेतन, कृषि आय, वैध उपहार या पूर्वजों से कानूनी रूप से हस्तांतरित हुई थी।
- सीबीडीटी (CBDT) निर्देश सं. 1916 का वास्तविक विधिक दायरा:
- सीबीडीटी का यह निर्देश आयकर अधिनियम, 1961 की धारा 132 (तलाशी व जब्ती) के तहत अधिकारियों को निर्देश देता है कि भारतीय परिवारों में पारंपरिक रूप से उपहार/विवाह में मिलने वाले सोने (स्त्रीधन) को मानवीय आधार पर जब्त न किया जाए।
- सर्वोच्च न्यायालय ने पूर्व में भी स्पष्ट किया है कि आयकर मूल्यांकन नियम और भ्रष्टाचार निरोधक कानून दो अलग-अलग क्षेत्रों में कार्य करते हैं। आयकर का कोई परिपत्र किसी लोक सेवक को भ्रष्टाचार निवारण अधिनियम के आपराधिक शिकंजे से सुरक्षा नहीं दे सकता। यदि कोई लोक सेवक रिश्वत के पैसे से 500 ग्राम सोना खरीद ले, तो वह केवल इस सर्कुलर का हवाला देकर यह नहीं कह सकता कि उसकी जांच नहीं हो सकती।
- ट्रायल कोर्ट के स्तर पर साक्ष्य की अनिवार्यता:
- अभियुक्त यदि यह दावा करता है कि यह सोना उसे विवाह में स्त्रीधन के रूप में मिला था, तो यह तथ्य मुकदमे के विचारण (Trial) के दौरान साक्ष्य देकर साबित किया जाना चाहिए।
- उच्च न्यायालय धारा 482 CrPC (या रिट क्षेत्राधिकार) में प्रारंभिक चरण में ही सरकारी सर्कुलर को प्रमाण मानकर चार्जशीट या अभियोजन को रद्द नहीं कर सकता।
विधिक विवरण एवं संदर्भ
- न्यायालय: भारत का सर्वोच्च न्यायालय, नई दिल्ली (फौजदारी अपीलीय क्षेत्राधिकार)
- केस संदर्भ: बिहार राज्य बनाम पूर्व बाल विकास परियोजना अधिकारी [Criminal Appeal No. … / 2026]
- पीठ: न्यायमूर्ति के.वी. विश्वनाथन (Justice KV Viswanathan) एवं न्यायमूर्ति अरुण पल्ली (Justice Arun Palli)
- निर्णय की तिथि: नवंबर 2026
- कार्यवाही का परिणाम: अपील स्वीकृत; पटना उच्च न्यायालय का कार्यवाही रद्द करने का आदेश अपास्त; आपराधिक मुकदमा पुनः बहाल।
विधिक प्रतिनिधित्व:
- अपीलकर्ता (बिहार राज्य / सतर्कता विभाग) की ओर से: राज्य के वरिष्ठ स्थायी अधिवक्तागण।
- प्रतिवादी (पूर्व CDPO) की ओर से: प्रतिवादी के अधिवक्तागण।
- प्रासंगिक कानून एवं विधिक उपबंध:
- भ्रष्टाचार निवारण अधिनियम, 1988 (Prevention of Corruption Act, 1988):
- धारा 13(1)(e) — ज्ञात स्रोतों से अधिक अनुपातहीन संपत्ति का अर्जन
- धारा 13(2) — आपराधिक कदाचार हेतु कठोर कारावास व जुर्माना
- भारतीय साक्ष्य अधिनियम, 1872 / BSA — धारा 106 (विशिष्ट रूप से ज्ञान में होने वाले तथ्यों को साबित करने का भार लोक सेवक पर)
- केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) निर्देश सं. 1916 (दिनांक 11 मई 1994) सहपठित वित्त मंत्रालय प्रेस विज्ञप्ति (दिनांक 1 दिसंबर 2016) — तलाशी के दौरान सोने की जब्ती से छूट की प्रशासनिक सीमाएं
- भ्रष्टाचार निवारण अधिनियम, 1988 (Prevention of Corruption Act, 1988):
- संबद्ध न्यायिक सिद्धांत:
- अनुपातहीन संपत्ति, स्वर्ण धारिता और लेखांकन के विधिक मानक: ‘भ्रष्टाचार निवारण अधिनियम की धारा 13(1)(e) के तहत चल रहे मुकदमे में किसी लोक सेवक पर यह अनिवार्य वैधानिक भार है कि वह अपने कब्जे में पाई गई समस्त चल-अचल संपत्तियों के वैध अर्जन का वित्तीय हिसाब दे; आयकर विभाग के ऐसे सर्कुलर या प्रेस विज्ञप्तियां जो कर तलाशी के दौरान स्वर्ण आभूषणों की जब्ती से छूट की सीमा तय करती हैं, केवल प्रशासनिक दिशानिर्देश हैं और वे आपराधिक दायित्व का निर्धारण नहीं कर सकतीं; सोना अपने पास रखना (Possession) और उसके वित्तीय स्रोत का वैध लेखा-जोखा देना (Accounting) दो भिन्न कानूनी अवधारणाएं हैं; सरकारी सर्कुलर की अनुमत सीमा के भीतर सोना होना मात्र यह सिद्ध नहीं करता कि वह सोना ज्ञात और वैध आय से खरीदा गया था; तथा उच्च न्यायालयों द्वारा ऐसे परिपत्रों के आधार पर लोक सेवकों के खिलाफ भ्रष्टाचार के आपराधिक मुकदमों को रद्द किया जाना पूर्णतः अस्थिर और अवैध है।’
- वर्तमान स्थिति व अनुपालन निर्देश: सर्वोच्च न्यायालय के इस आदेश के फलस्वरूप संबंधित विशेष निगरानी अदालत (Special Vigilance Court) में पूर्व सीडीपीओ के खिलाफ भ्रष्टाचार का मुकदमा तत्काल प्रभाव से पुनः शुरू होगा; अभियुक्त को अब गवाहों और वित्तीय साक्ष्यों के जरिए यह साबित करना होगा कि 646.400 ग्राम सोने के आभूषण किस वैध स्रोत और आय से खरीदे गए थे।
Taxation Laws:मामले का संक्षिप्त विवरण (At A Glance)
| विवरण | जानकारी |
| संबंधित अदालत | भारत का सर्वोच्च न्यायालय (Supreme Court of India) |
| पीठ | न्यायमूर्ति के. वी. विश्वनाथन एवं न्यायमूर्ति अरुण पल्ली |
| अपीलकर्ता बनाम प्रतिवादी | बिहार राज्य बनाम पूर्व बाल विकास परियोजना अधिकारी (Ex-CDPO) |
| लागू कानून | भ्रष्टाचार निवारण अधिनियम, 1988 की धारा 13(1)(e) व 13(2) |
| विवादित सर्कुलर/प्रेस रिलीज | CBDT निर्देश सं. 1916 (11 मई 1994) एवं वित्त मंत्रालय प्रेस विज्ञप्ति (1 दिसंबर 2016) (सीमा: विवाहित महिला – 500g, अविवाहित महिला – 250g, पुरुष – 100g) |
| अदालत का अंतिम आदेश | पटना हाईकोर्ट का आदेश रद्द: आरोपी लोक सेवक के खिलाफ आय से अधिक संपत्ति का आपराधिक मुकदमा बहाल। |