
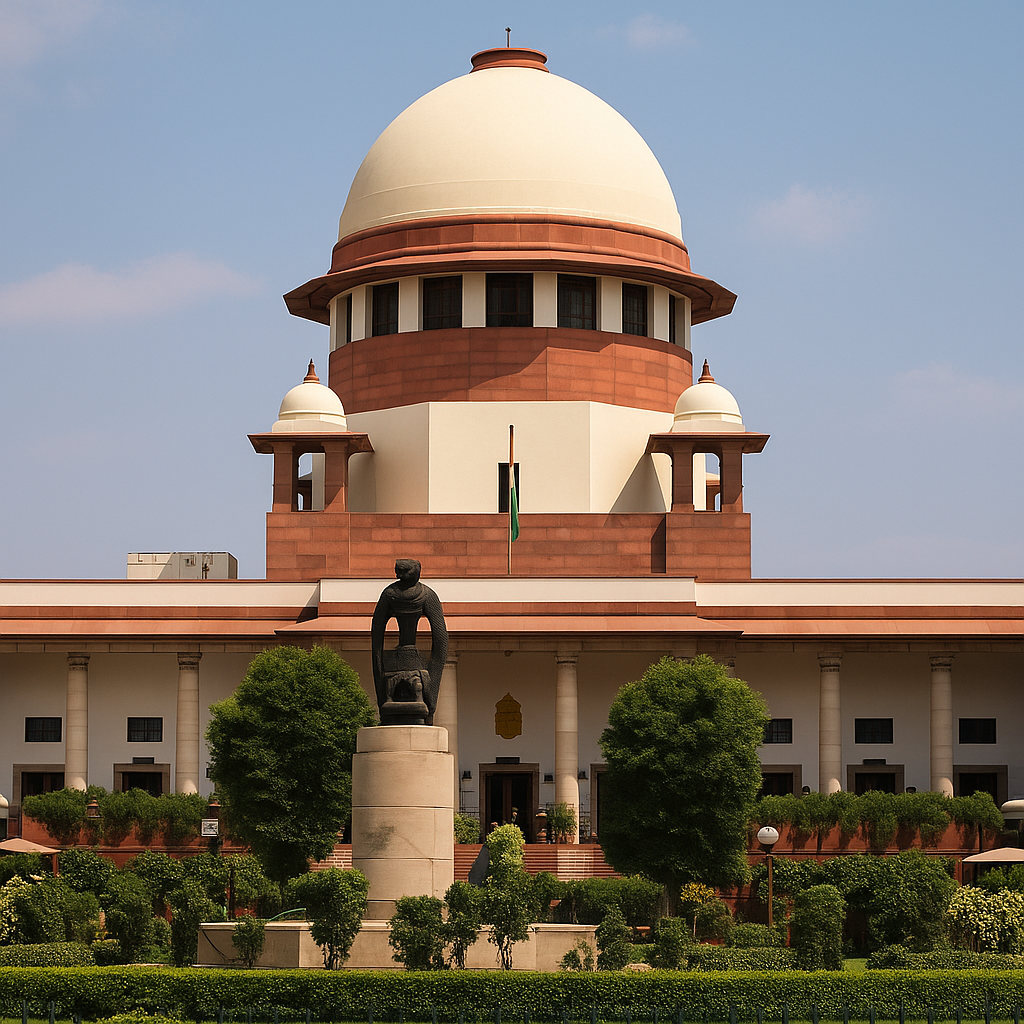
Service Tax: सुप्रीम कोर्ट ने सार्वजनिक क्षेत्र की दिग्गज तेल कंपनियों भारत पेट्रोलियम (BPCL) और हिंदुस्तान पेट्रोलियम (HPCL) को एक बड़ा कानूनी झटका दिया है।
कंपनी एक सुविधादाता/एजेंट” के रूप में काम कर रही थीं
जस्टिस अरविंद कुमार और जस्टिस एन.वी. अंजारिया की पीठ ने फैसला सुनाते हुए कहा कि ये तेल कंपनियां MGL की ओर से CNG बेचने में केवल एक “सुविधादाता/एजेंट” (Facilitator/Agent) के रूप में काम कर रही थीं न कि खुद खरीदार और विक्रेता के रूप में। अदालत ने कहा, दोनों कंपनियों को महानगर गैस लिमिटेड (MGL) के आउटलेट्स के जरिए बेची जाने वाली CNG (कंप्रेस्ड नेचुरल गैस) पर मिले कमीशन पर सर्विस टैक्स (Service Tax) का भुगतान करना होगा। इस फैसले के साथ ही अप्रैल 2005 से मार्च 2011 की अवधि के लिए BPCL पर ₹8.61 करोड़ और HPCL पर ₹8.08 करोड़ (कुल मिलाकर ₹16.69 करोड़) की सर्विस टैक्स देनदारी, ब्याज और जुर्माने की मांग फिर से बहाल हो गई है।
मामला क्या है?: MGL और तेल कंपनियों के बीच का करार
महानगर गैस लिमिटेड (MGL) ने मुंबई, ठाणे और आसपास के क्षेत्रों में BPCL और HPCL के स्वामित्व वाले पेट्रोल पंपों के माध्यम से CNG बेचने के लिए समझौते किए थे।
MGL का ढांचा: कंप्रेसर, स्टोरेज टैंक, डिस्पेंसर, पाइपलाइन, मीटर और मशीनरी लगाने व मालिकाना हक MGL का था। CNG का रिटेल प्राइस तय करने का अधिकार भी MGL के पास ही था।
तेल कंपनियों का योगदान: BPCL और HPCL ने केवल जगह (साइट), बुनियादी ढांचा, बिजली, पानी और प्रशिक्षित कर्मचारी उपलब्ध कराए।
विवाद की जड़: सर्विस टैक्स विभाग ने माना कि BPCL और HPCL, MGL के सामान को बेचने और मार्केटिंग करने के बदले कमीशन/मार्जिन हासिल कर रहे थे, जो वित्त अधिनियम, 1994 की धारा 65(19) के तहत “बिजनेस ऑक्सिलरी सर्विसेज” (Business Auxiliary Services) के दायरे में आता है।
सुप्रीम कोर्ट के मुख्य कानूनी निष्कर्ष (Legal Findings)
एजेंट और प्रिंसिपल का रिश्ता (Agency Relationship)
तेल कंपनियों ने तर्क दिया था कि MGL द्वारा दी गई राशि एक ‘व्यापारिक छूट’ (Trade Discount) थी और यह लेनदेन प्रिंसिपल-टू-प्रिंसिपल (खरीद-बिक्री) के आधार पर था। अदालत ने इस तर्क को पूरी तरह खारिज करते हुए कहा कि CNG का मालिकाना हक (Title/Ownership) कभी भी BPCL या HPCL के पास ट्रांसफर नहीं हुआ। MGL ही इसका असली मालिक था और बिना बिका स्टॉक वापस लेने का अधिकार भी उसी का था।
सुप्रिम कोर्ट की मुख्य टिप्पणी
“तेल निगमों (BPCL/HPCL) की स्थिति केवल एक सुविधादाता की बन जाती है, जो तय की गई सेवाएं प्रदान करके MGL द्वारा वाहन चालकों को CNG की बिक्री को सुगम बनाते हैं। वे MGL से CNG खरीदकर दोबारा नहीं बेच रहे थे, बल्कि MGL के कमीशन एजेंट के रूप में काम कर रहे थे।”
CESTAT का 2014 का आदेश रद्द
इससे पहले जून 2014 में सीमा शुल्क, उत्पाद शुल्क और सेवा कर अपीलीय न्यायाधिकरण (CESTAT) ने कर मांगों को यह कहते हुए रद्द कर दिया था कि यह लेनदेन खरीद-बिक्री का था। सुप्रीम कोर्ट ने CESTAT के इस फैसले को पलट दिया और टैक्स अथॉरिटी के शुरुआती आदेशों को बहाल कर दिया।
केस मैट्रिक्स: Commissioner of Service Tax v. Bharat Petroleum
| विधिक और प्रक्रियात्मक पहलू | विवरण / सुप्रीम कोर्ट का रुख |
| मामले का नाम | कमिश्नर ऑफ सर्विस टैक्स बनाम भारत पेट्रोलियम कॉर्पोरेशन लिमिटेड (Commissioner of Service Tax v. BPCL & HPCL) |
| संबंधित अदालत | भारत का सर्वोच्च न्यायालय (Supreme Court) |
| माननीय पीठ | जस्टिस अरविंद कुमार एवं जस्टिस एन.वी. अंजारिया |
| संबंधित कानून | वित्त अधिनियम 1994 की धारा 65(19) — Business Auxiliary Service |
| टैक्स की कुल मांग | ₹16.69 करोड़ (BPCL: ₹8.61 करोड़ | HPCL: ₹8.08 करोड़) + ब्याज व जुर्माना |
| अदालत का निर्णय | CESTAT का आदेश रद्द; BPCL/HPCL को MGL से प्राप्त कमीशन पर सर्विस टैक्स का भुगतान करना होगा। |