
मामले की पृष्ठभूमि: क्या था पूरा विवाद?
- कोविड से मौत और बीमा क्लेम खारिज:याचिकाकर्ता महिला के पति की मृत्यु कोरोना वायरस (Covid-19) की पहली लहर के दौरान हुई थी। जब महिला ने पति की ₹26.87 लाख की जीवन बीमा पॉलिसी के तहत क्लेम दाखिल किया, तो बीमा कंपनी ने 11 फरवरी 2021 को इसे खारिज कर दिया। कंपनी का तर्क था कि मृतक ने पॉलिसी लेते समय अपनी पूर्व-विद्यमान बीमारियों (मधुमेह और उच्च रक्तचाप) का खुलासा नहीं किया था।
- सिंगल जज का आदेश (2024) और अपील:महिला ने बीमा कंपनी के फैसले को हाईकोर्ट में चुनौती दी, लेकिन 2024 में एकल पीठ (Single Judge) ने बीमा कंपनी के रुख को सही मानते हुए याचिका खारिज कर दी। इसके बाद महिला ने खंडपीठ (Division Bench) के समक्ष अपील दायर की।
हाईकोर्ट के मुख्य निष्कर्ष और कानूनी तर्क
1. “कोरोना वायरस से हर व्यक्ति प्रभावित होता है”:
मद्रास हाईकोर्ट की पीठ ने स्पष्ट रूप से रेखांकित किया: “यह एक सर्वविदित तथ्य (Common Knowledge) है कि कोरोना वायरस हर किसी को प्रभावित करता है, चाहे वह उच्च रक्तचाप से पीड़ित हो या मधुमेह से।”
2. पहली लहर में अनिश्चितता और उपरिगामी परिस्थिति (Supervening Circumstance):
- पीठ ने नोट किया कि मृतक की मृत्यु कोविड-19 की पहली लहर में हुई थी, जब पूरी दुनिया और चिकित्सा जगत को वायरस के प्रभाव, इसके इलाज या रोकथाम के सटीक उपायों की जानकारी नहीं थी।
- अदालत ने माना कि जब पॉलिसी ली गई थी या दोनों पक्षों के बीच समझौता हुआ था, तब कोरोना वायरस से मौत का जोखिम एक अनजान/उपरिगामी परिस्थिति थी, जिसे मौत के संभावित कारण के रूप में पहले से आंका नहीं जा सकता था।
3. बीपी और शुगर से मौत का सीधा संबंध नहीं:
- अदालत ने माना कि पहली लहर में हुई अचानक मृत्यु के लिए पूर्व-मौजूद बीपी या शुगर को आधार बनाकर बीमा कंपनी अपनी संविदात्मक प्रतिबद्धता (Contractual Commitment) से पीछे नहीं हट सकती।
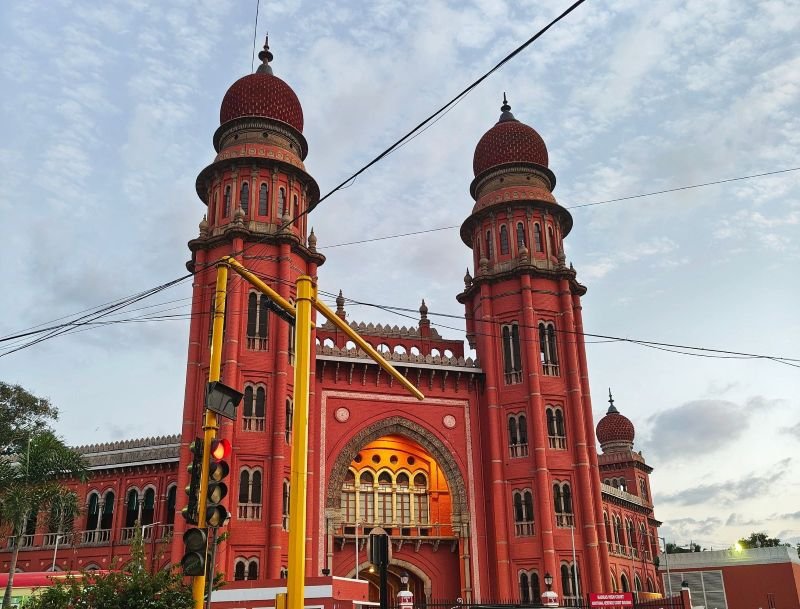
मदुरै: बीमा अनुबंधों में पूर्ण सद्भाव का सिद्धांत (Doctrine of Uberrimae Fidei) बनाम पूर्व-मौजूद सह-रुग्णताएं (Pre-existing Comorbidities), बीमा दावे के अस्वीकरण में ‘तात्कालिक/आसन्न कारण’ का विधिक परीक्षण (Doctrine of Proximate Cause), कोविड-19 महामारी की प्रथम लहर की अभूतपूर्व और अप्रत्याशित प्रकृति, तथा भारत का संविधान के अनुच्छेद 226 के तहत एकल पीठ के अपीलीय पुनरीक्षण पर मद्रास उच्च न्यायालय की मदुरै खंडपीठ ने एक युगांतरकारी विधिक निर्णय सुनाया है।
मद्रास उच्च न्यायालय (मदुरै पीठ) के न्यायमूर्ति सी.वी. कार्तिकेयन (Justice CV Karthikeyan) और न्यायमूर्ति आर. शक्तिवेल (Justice R Sakthivel) की खंडपीठ ने एकल न्यायाधीश के वर्ष 2024 के उस आदेश को निरस्त (Set Aside) कर दिया, जिसने बीमा कंपनी के 11 फरवरी 2021 के क्लेम रिजेक्शन आदेश को सही ठहराया था।
खंडपीठ ने मृतक बीमित व्यक्ति की पत्नी द्वारा दायर रिट अपील को स्वीकार करते हुए बीमा कंपनी को निर्देश दिया कि वह पॉलिसी की पूरी बीमित राशि ₹26.87 लाख (₹26,87,000) का भुगतान विधवा को करे। अदालत ने स्पष्ट व्यवस्था दी कि कोरोना वायरस किसी को भी प्रभावित कर सकता था, चाहे वह मधुमेह या उच्च रक्तचाप से पीड़ित हो या नहीं। प्रथम लहर के दौरान वायरस का प्रभाव और उसका जोखिम एक ‘अतिव्यापी/अप्रत्याशित परिस्थिति’ (Supervening Circumstance) थी, जिसका बीमा लेते समय पॉलिसी अनुबंध में मृत्यु के कारण के रूप में पूर्वानुमान नहीं लगाया जा सकता था। हालांकि, अदालत ने ब्याज का भुगतान करने से बीमा कंपनी को छूट प्रदान की।
उच्च न्यायालय के मुख्य कानूनी निष्कर्ष एवं विधिक व्यवस्था
1. ‘कोरोना वायरस सभी को प्रभावित कर सकता था; यह पूर्व-बीमारियों से असंबंधित था’
न्यायमूर्ति सी.वी. कार्तिकेयन और न्यायमूर्ति आर. शक्तिवेल की पीठ ने कोविड-19 से मृत्यु और जीवनशैली संबंधी सामान्य बीमारियों के बीच संबंध विच्छेद (Severance of Causation) करते हुए निर्णय में कहा: “यह एक सर्वविदित तथ्य (Common Knowledge) है कि कोरोना वायरस किसी भी व्यक्ति को प्रभावित कर सकता था, चाहे वह उच्च रक्तचाप (Hypertension) से पीड़ित हो या मधुमेह (Diabetes) से। मृतक की मृत्यु कोविड-19 के पहले चरण में हुई थी, जब चिकित्सा जगत भी वायरस के वास्तविक प्रभावों, इसके सटीक उपचार और संक्रमण की रोकथाम के उपायों से पूरी तरह अनभिज्ञ था।”
2. मृत्यु का कारण एक ‘अतिव्यापी परिस्थिति’ (Supervening Circumstance):
- अदालत ने अनुबंध कानून और बीमा न्यायशास्त्र के सिद्धांतों का विश्लेषण करते हुए माना कि पॉलिसी लेते समय दोनों पक्षों के संविदात्मक दायरे में केवल सामान्य स्वास्थ्य जोखिम शामिल थे।
- पीठ ने रेखांकित किया:“कोरोना वायरस के संक्रमण से होने वाली मृत्यु का जोखिम एक अतिव्यापी परिस्थिति (Supervening Circumstance) थी, और जिस समय पॉलिसी लागू की गई थी या दोनों पक्षों के बीच अनुबंध हुआ था, उस समय यह मृत्यु के कारण के रूप में उपलब्ध या अनुमानित ही नहीं था।”
- अतः, पूर्व से मौजूद डायबिटीज या हाइपरटेंशन जैसी सामान्य जीवनशैली संबंधी बीमारियों का खुलासा न होने को मृत्यु का प्रत्यक्ष और प्रभावी कारण (Proximate Cause of Death) नहीं माना जा सकता।
3. एकल पीठ के 2024 के आदेश का निरस्तीकरण:
- एकल न्यायाधीश ने बीमा कंपनी के 11 फरवरी 2021 के अस्वीकरण पत्र को इस आधार पर वैध माना था कि पॉलिसीधारक ने अनुबंध करते समय भौतिक तथ्यों (Material Facts) को छिपाया था।
- खंडपीठ ने इस दृष्टिकोण को अत्यधिक यांत्रिक और त्रुटिपूर्ण पाते हुए खारिज कर दिया। अदालत ने कहा कि महामारी एक वैश्विक दैवीय आपदा (Act of God / Force Majeure Type Global Outbreak) के समान थी, जिसमें मृत्यु का प्राथमिक कारण वायरस का फेफड़ों और श्वसन प्रणाली पर घातक हमला था, न कि केवल ब्लड प्रेशर या शुगर का स्तर।
4. ₹26.87 लाख का भुगतान अनिवार्य, ब्याज से छूट:
- खंडपीठ ने बीमा कंपनी को अपने संविदात्मक दायित्व का सम्मान करते हुए पॉलिसी की पूरी राशि ₹26.87 लाख का भुगतान करने का आदेश दिया।
- तथापि, इस तथ्य को ध्यान में रखते हुए कि बीमा कंपनी ने पॉलिसी की शर्तों और मेडिकल डिस्क्लोजर क्लॉज के आधार पर कानूनी विवाद उठाया था, अदालत ने कंपनी को उस राशि पर कोई ब्याज (Interest) देने से मुक्त रखा।
मामले की तथ्यात्मक पृष्ठभूमि एवं प्रक्रियात्मक कालक्रम (2020–2026)
| चरण / विवरण | तथ्यात्मक स्थिति एवं पक्षों के तर्क |
|---|---|
| अपीलकर्ता | मृतक पॉलिसीधारक की विधवा पत्नी (मदुरै, तमिलनाडु)। |
| बीमा दावा राशि | ₹26.87 लाख (₹26,87,000) — वैध जीवन बीमा पॉलिसी के तहत देय मृत्यु हितलाभ। |
| मृत्यु की प्रकृति व समय | वर्ष 2020 में कोविड-19 महामारी के प्रथम चरण (First Phase) के दौरान कोरोना वायरस के गंभीर संक्रमण से आकस्मिक मृत्यु। |
| बीमा कंपनी का अस्वीकरण (11.02.2021) | बीमा कंपनी ने यह तर्क देकर दावा खारिज कर दिया कि पॉलिसी फॉर्म भरते समय बीमित व्यक्ति ने यह तथ्य छिपाया था कि वह पहले से उच्च रक्तचाप (Hypertension) और मधुमेह (Diabetes) से ग्रसित था। |
| एकल पीठ का निर्णय (2024) | एकल न्यायाधीश ने बीमा कंपनी के रुख को बरकरार रखा और गैर-प्रकटीकरण (Non-disclosure of Material Facts) के आधार पर याचिका खारिज कर दी थी। |
| खंडपीठ का अंतिम निर्णय (2026) | एकल पीठ का आदेश अपास्त; खंडपीठ ने माना कि पहली लहर में कोविड का जोखिम अज्ञात और अप्रत्याशित था; सह-रुग्णता का खुलासा न होना दावे से इनकार का आधार नहीं हो सकता; ₹26.87 लाख का भुगतान करने का आदेश (बिना ब्याज)। |
विधिक एवं बीमा न्यायशास्त्र: ‘निकटतम कारण का सिद्धांत’ बनाम ‘सामग्री का गैर-प्रकटीकरण’
- तात्कालिक कारण का सिद्धांत (Doctrine of Proximate Cause / Causa Proxima):
- बीमा कानून में यह सुस्थापित विधिक सिद्धांत है कि दावे के निपटारे के लिए मृत्यु या क्षति के निकटतम और प्रत्यक्ष कारण को देखा जाता है, न कि किसी दूरस्थ कारण (Remote Cause) को।
- मृतक की मृत्यु कोरोना वायरस के फेफड़ों पर अचानक हुए संक्रमण से हुई थी। कोविड-19 महामारी का उद्भव और उसकी घातकता एक ऐसा बाहरी और अप्रत्याशित कारक था जो पॉलिसी खरीदते समय किसी भी पक्ष की कल्पना में नहीं था।
- भौतिक तथ्यों का प्रकटीकरण (Material Facts) और जीवनशैली संबंधी बीमारियां:
- सुप्रीम कोर्ट ने सुलभा प्रकाश मोतिया बनाम एलआईसी और मनमोहन नंदा बनाम यूनाइटेड इंडिया इंश्योरेंस कंपनी लिमिटेड [(2022) 4 SCC 582] में स्पष्ट किया है कि प्रत्येक गैर-प्रकटीकरण बीमा दावे को खारिज करने का हथियार नहीं बन सकता।
- केवल उन्हीं तथ्यों का छिपाया जाना घातक माना जाता है जिनका पॉलिसी के जोखिम मूल्यांकन (Underwriting of Risk) और बाद में हुई मृत्यु से सीधा और अभिन्न संबंध हो। मधुमेह और हाइपरटेंशन जैसी सामान्य जीवनशैली संबंधी विसंगतियां, जो देश की एक बड़ी आबादी में पाई जाती हैं, को महामारी से हुई मृत्यु का एकमात्र कारण नहीं ठहराया जा सकता।
- अतिव्यापी परिस्थिति (Supervening Circumstance):
- भारतीय संविदा अधिनियम, 1872 की धारा 56 के अनुरूप, जब कोई ऐसी अप्रत्याशित और असाधारण घटना घटित होती है जो अनुबंध के बुनियादी आधार को प्रभावित करती है (जैसे कोविड-19 महामारी का अचानक विस्फोट), तो बीमा कंपनियां अपनी सामान्य संकीर्ण तकनीकी शर्तों की आड़ लेकर अपने संविदात्मक वादे से पीछे नहीं हट सकतीं।
विधिक विवरण
- केस संदर्भ: रिट अपील (एमडी) – मृतक पॉलिसीधारक की पत्नी बनाम बीमा कंपनी [मद्रास उच्च न्यायालय की मदुरै पीठ]
- पीठ: न्यायमूर्ति सी.वी. कार्तिकेयन एवं न्यायमूर्ति आर. शक्तिवेल (खंडपीठ)
- निर्णय की तिथि: अक्टूबर 2026
- संबद्ध निचली अदालत का आदेश: मद्रास उच्च न्यायालय के एकल न्यायाधीश का आदेश दिनांक 2024 (अपास्त)
- देय वित्तीय अनुतोष: ₹26.87 लाख (बिना ब्याज)
प्रासंगिक कानून एवं विधिक प्रावधान:
- बीमा अधिनियम, 1938 — धारा 45 (पॉलिसी को 3 वर्ष बाद प्रश्नगत करने की सीमाएं एवं गैर-प्रकटीकरण का दायरा)
- भारतीय संविदा अधिनियम, 1872 — धारा 56 (असंभव या अतिव्यापी घटनाओं का प्रभाव)
- भारत का संविधान — अनुच्छेद 226 (उच्च न्यायालय का रिट व अपीलीय क्षेत्राधिकार)
- विधिक सिद्धांत: डॉक्ट्रिन ऑफ प्रॉक्सिमेट कॉज (तात्कालिक कारण), डॉक्ट्रिन ऑफ उबरिमाई फिदेई (पूर्ण सद्भाव), एवं अतिव्यापी परिस्थिति (Supervening Circumstance)
- संबद्ध न्यायिक सिद्धांत:
- कोविड-19 से हुई मृत्यु में सह-रुग्णताओं के गैर-प्रकटीकरण की विधिक स्थिति: ‘कोविड-19 महामारी के शुरुआती चरण में कोरोना वायरस से हुई मृत्यु एक अप्रत्याशित और अतिव्यापी परिस्थिति थी; यह वायरस सभी व्यक्तियों को समान रूप से प्रभावित करता था; अतः पॉलिसी लेते समय डायबिटीज या हाइपरटेंशन जैसी बीमारियों का प्रकटीकरण न होना बीमा कंपनी द्वारा क्लेम खारिज करने का वैध विधिक आधार नहीं बन सकता।’
- अंतिम परिणाम: रिट अपील पूर्णतः स्वीकार; एकल पीठ का 2024 का बर्खास्तगी आदेश और बीमा कंपनी का रिजेक्शन लेटर निरस्त; बीमा कंपनी को मृतक की पत्नी को ₹26.87 लाख की पूरी बीमा राशि अदा करने का आदेश जारी।
Death IN Covid:मामले का संक्षिप्त विवरण (At A Glance)
| विवरण | जानकारी |
| संबंधित अदालत | मद्रास उच्च न्यायालय (मदुरै पीठ) |
| पीठ | न्यायमूर्ति सी.वी. कार्तिकेयन एवं न्यायमूर्ति आर. शक्तिवेल |
| याचिकाकर्ता (दावेदार) | मृतक व्यक्ति की पत्नी |
| प्रतिवादी | बीमा कंपनी (Insurance Company) |
| विवादित दावा | ₹26.87 लाख का जीवन बीमा क्लेम |
| कंपनी का इंकार | पॉलिसी लेते समय मधुमेह (Diabetes) और हाई बीपी (Hypertension) की जानकारी छिपाने (Non-disclosure) का आरोप। |
| अदालत का निर्णय | अपील स्वीकार; बीमा कंपनी को ₹26.87 लाख का भुगतान करने का आदेश (कोई ब्याज देय नहीं होगा)। |