
FOLLOW US FOR MORE LEGAL UPDATES ON WhatsApp
मामले की पृष्ठभूमि और सर्वोच्च न्यायालय में तीखी बहस
- ‘सम्मोहन’ और डर का माहौल:न्यायालय मित्र एन.एस. नप्पिनई ने बताया कि 30 मार्च के बाद भी डिजिटल अरेस्ट के मामले तेजी से बढ़ रहे हैं। उन्होंने मनोवैज्ञानिकों के हवाले से बताया कि ठग लोगों में गिरफ्तारी का इस कदर खौफ पैदा कर देते हैं कि लोग एक प्रकार के ‘सम्मोहन’ (Hypnosis) की स्थिति में चले जाते हैं और सब कुछ गंवा बैठते हैं।
- नकली अदालती आदेशों का दुरुपयोग:CJI ने कहा कि ठग सुप्रीम कोर्ट के नाम पर फर्जी डिजिटल समन और वारंट भेज रहे हैं, जबकि कोई भी नागरिक आसानी से कोर्ट की आधिकारिक वेबसाइट पर जाकर किसी भी आदेश या केस की सत्यता जांच सकता है।
- बैंकों पर CJI का प्रहार और अटॉर्नी जनरल का जवाब:
- CJI की टिप्पणी: CJI ने कहा कि जब बैंक बड़े लोन डिफ़ॉल्ट के मामलों में करोड़ों रुपये का वन-टाइम सेटलमेंट (OTS) कर लेते हैं, तो ठगी के शिकार आम ग्राहकों को मुआवजा देने में हिचकिचाते क्यों हैं? उन्होंने कहा कि कई मामलों में बैंक अधिकारियों की मिलीभगत पाई गई है।
- अटॉर्नी जनरल की दलील: अटॉर्नी जनरल आर. वेंकटरमणी ने स्पष्ट किया कि जहां भी बैंककर्मियों की संलिप्तता पाई गई है, वहां कार्रवाई हुई है। हर बैंक कर्मचारी को दोषी नहीं ठहराया जा सकता। उन्होंने कहा कि ‘भारतीय साइबर अपराध समन्वय केंद्र’ (I4C) चौबीसों घंटे काम कर रहा है और आरबीआई के नए संशोधन नियम (RBI KYC Amendment Directions, 2026) 30 नवंबर तक अधिसूचित और दिसंबर में लागू हो जाएंगे।
नई दिल्ली: भारत का संविधान के अनुच्छेद 32 व अनुच्छेद 142 (पूर्ण न्याय करने की असाधारण संवैधानिक शक्ति), बैंकिंग विनियमन अधिनियम, 1949 (Banking Regulation Act, 1949) की धारा 35A (जनहित व जमाकर्ताओं के वित्तीय संरक्षण हेतु RBI की नियामक शक्तियां), भारतीय रिजर्व बैंक (केवाईसी) संशोधन निर्देश, 2026 (RBI KYC Amendment Directions, 2026), सूचना प्रौद्योगिकी अधिनियम, 2000 (IT Act) की धारा 66D, तथा वित्तीय संस्थानों की घोर लापरवाही पर कठोर दायित्व का सिद्धांत (Doctrine of Strict Liability) लागू करने के विधिक मानकों पर सर्वोच्च न्यायालय ने एक अत्यंत गंभीर और तीखा आदेश पारित किया है।
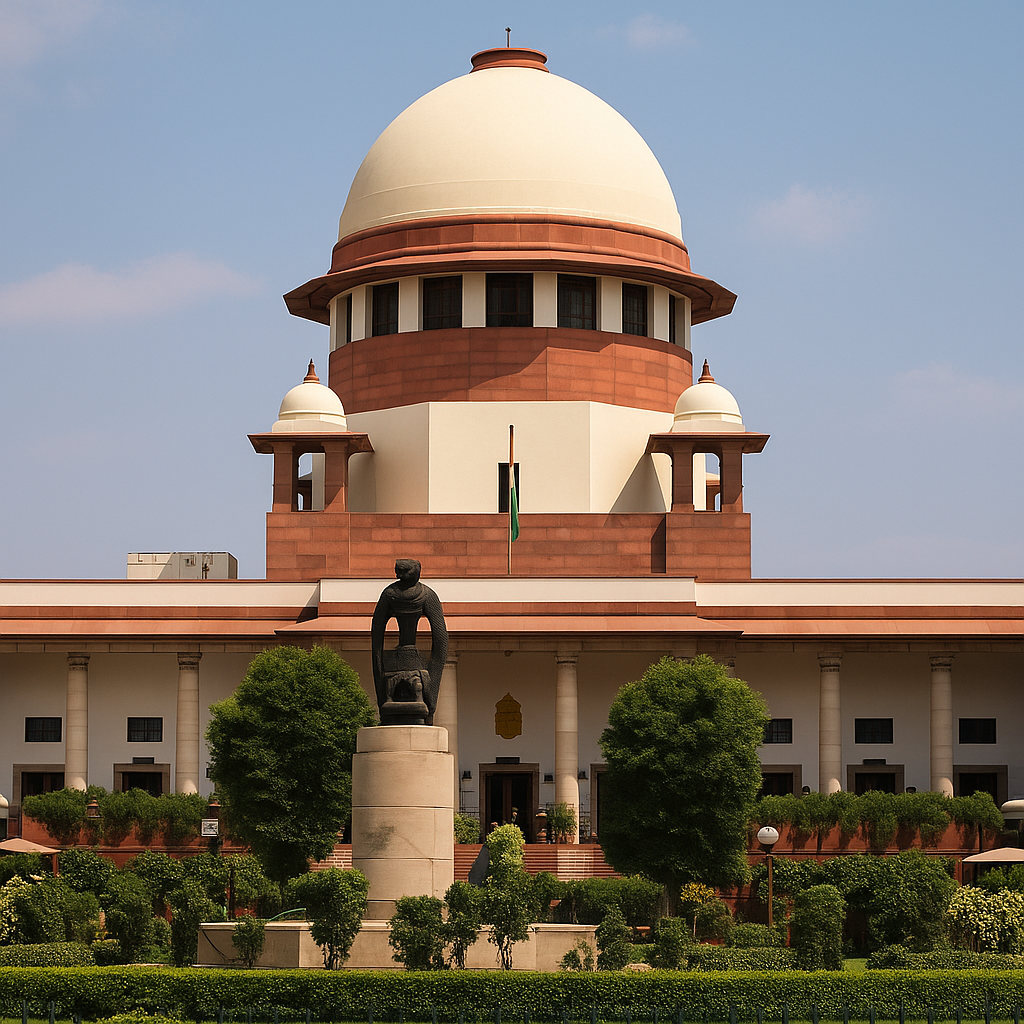
मुख्य न्यायाधीश (CJI) सूर्यकांत, न्यायमूर्ति जयमाल्या बागची और न्यायमूर्ति वी. मोहना की तीन-न्यायाधीशों की विशेष पीठ ने देश भर में बुजुर्गों और सामान्य नागरिकों को निशाना बनाने वाले ‘डिजिटल अरेस्ट’ (Digital Arrest) घोटालों पर दर्ज स्वतः संज्ञान मामले (Suo Motu Case) की सुनवाई की।
पीठ ने एक ओर जहाँ व्यापक जन-जागरूकता, मीडिया रिपोर्टों और अदालती चेतावनियों के बावजूद पढ़े-लिखे लोगों के फर्जी अदालती समन व वीडियो कॉल के डर से डिजिटल अरेस्ट का शिकार होने पर गहरा आश्चर्य और हताशा व्यक्त की, वहीं दूसरी ओर बैंकों के ढुलमुल रवैये पर कठोर रुख अपनाते हुए स्पष्ट किया कि यदि बैंक उचित सावधानी (Due Diligence) बरतने में विफल रहते हैं, तो उन्हें पीड़ित को गंवाई गई संपूर्ण राशि का शत-प्रतिशत मुआवजा देना होगा और आपराधिक अभियोजन का सामना करना होगा।
शीर्ष अदालत के मुख्य कानूनी निष्कर्ष एवं विधिक टिप्पणियां
1. ‘फोन पर गिरफ्तारी का कैसा खौफ? मोबाइल को दीवार पर पटको और अरेस्ट खत्म’: CJI सूर्यकांत
CJI सूर्यकांत ने शिक्षित समाज द्वारा डिजिटल अरेस्ट के मनोवैज्ञानिक झांसे में आने पर खुली हताशा व्यक्त करते हुए कहा: “हम इस बात से स्तब्ध हैं कि लोग वास्तविकता को क्यों नहीं समझ रहे हैं? पीड़ितों के साथ क्या समस्या है? क्या वे सामान्य समझ वाले व्यक्ति नहीं हैं? यह पूरा मुद्दा हर जगह मीडिया में छाया हुआ है।
एक लोकतांत्रिक देश में आप किस प्रकार के नागरिक हैं जो यह सोच लेते हैं कि आपको मोबाइल फोन पर गिरफ्तार किया जा सकता है? ‘मोबाइल को दीवार पर दे मारो और गिरफ्तारी खत्म हो जाती है’ (Hit the mobile on the wall and the arrest goes)।
हम बहुत निराश महसूस करते हैं—सारे शिक्षित लोग इसमें ठगे जा रहे हैं। यदि आप इस उम्र में डिजिटल रूप से गिरफ्तार हो रहे हैं, तो आप आने वाली अगली पीढ़ी को क्या संस्कार और मूल्य देंगे? फर्जी अदालती आदेशों के दुरुपयोग पर लोग आसानी से संबंधित अदालतों की आधिकारिक वेबसाइट पर जाकर आदेश की वास्तविकता की जांच कर सकते हैं।”
2. ‘रिपोर्ट केवल पोस्टमार्टम है, रोकथाम क्या?’: बैंकों की प्रणाली पर सवाल:
- जब अटॉर्नी जनरल आर. वेंकटरमणी ने बताया कि बैंक अब संदिग्ध लेन-देन को चिह्नित कर रहे हैं और I4C चौबीसों घंटे काम कर रहा है, तो मुख्य न्यायाधीश ने कहा:“रिपोर्ट केवल एक पोस्टमार्टम (Post-mortem) साबित होगी। रोकथाम (Prevention) के लिए क्या किया जा रहा है? जैसे ही कोई असामान्य लेन-देन सामने आता है, उसे उसी क्षण रोक (Withheld) क्यों नहीं दिया जाता?समस्या यह है कि बैंक अधिकारी खुद इनमें संलिप्त पाए जा रहे हैं। और जब हम कदम उठाने के लिए कह रहे हैं, तो RBI अभी भी बैंकों से ही विचार-विमर्श करने में जुटा है!”
3. ‘जब लोन रिकवरी में करोड़ों का सेटलमेंट कर सकते हैं, तो पीड़ितों को मुआवजा क्यों नहीं?’:
- CJI सूर्यकांत ने बैंकों के दोहरे रवैये पर कड़ा प्रहार करते हुए कहा:“हम यह निर्देश देने का प्रस्ताव कर रहे हैं कि जहाँ भी ऐसा फर्जीवाड़ा होता है, वहाँ बैंक पीड़ित को मुआवजा देगा और अभियोजन (Prosecution) का सामना करेगा। यह किया ही जाना चाहिए।जब वित्तीय संस्थान लोन रिकवरी के मामलों में करोड़ों रुपये के ‘वन-टाइम सेटलमेंट’ (OTS) पर बातचीत कर सकते हैं, तो ग्राहकों के खून-पसीने की कमाई लुटने पर उनकी जवाबदेही तय क्यों न की जाए?“
4. ‘वित्तीय संस्थानों पर कठोर दायित्व (Strict Liability) तय होगा’: जस्टिस जयमाल्या बागची
- पीठ के सदस्य न्यायमूर्ति जयमाल्या बागची ने रेखांकित किया:“अदालत वित्तीय संस्थानों पर कठोर दायित्व (Strict Liability) लागू करने पर विचार कर रही है। अदालत हर बैंक को व्यक्तिगत रूप से अपने सामने बुलाने के बजाय नियामक (RBI) के जरिए ऐसे नियम बनवाएगी जिनमें अपराध को रोकने के ‘पर्याप्त दांत’ (Sufficient Teeth) हों।”
औपचारिक न्यायिक आदेश के मुख्य विधिक बिंदु (Court’s Formal Order)
सर्वोच्च न्यायालय की खंडपीठ ने केंद्र सरकार, आरबीआई और पुलिस प्रशासन के लिए निम्नलिखित बाध्यकारी निर्देश दर्ज किए:
- आरबीआई नियमों की पूर्व-समीक्षा:
- शीर्ष अदालत ने कहा कि वह केंद्र और न्यायमित्र द्वारा प्रस्तावित निर्देशों को जारी करने की इच्छुक है, किंतु इससे पहले वह प्रस्तावित भारतीय रिजर्व बैंक (केवाईसी) संशोधन निर्देश, 2026 (RBI KYC Amendment Directions, 2026) की न्यायिक समीक्षा करेगी, जिन्हें 30 नवंबर 2026 तक अधिसूचित और दिसंबर में लागू किया जाना है।
- लापरवाही पर अनिवार्य क्षतिपूर्ति (Mandatory Indemnity):
- आदेश में स्पष्ट किया गया कि प्रस्तावित नियमों में यह अनिवार्य प्रावधान होना चाहिए कि यदि वित्तीय संस्थान की उचित सावधानी (Failure of Due Diligence) की कमी के कारण अपराध हुआ है, तो बैंक पीड़ित को खोई हुई राशि से किसी भी सूरत में कम नहीं (Not less than the amount lost) का मुआवजा देकर क्षतिपूर्ति करेगा।
- असामान्य लेन-देन का निलंबन व पुलिस अलर्ट:
- किसी खाते के पिछले ट्रैक रिकॉर्ड से असंगत असामान्य लेन-देन को तुरंत अस्थायी रूप से निलंबित (Temporary Suspension) किया जाना चाहिए।
- स्थानीय पुलिस स्टेशन को स्वचालित सूचना (Automated Reporting) भेजी जानी चाहिए, जिसके बाद लेन-देन की वास्तविकता की पुष्टि के लिए भौतिक सत्यापन (Physical Verification) अनिवार्य होगा।
- अधिकृत बैंकों की सूची तलब:
- अदालत ने आरबीआई को निर्देश दिया कि वह अगली सुनवाई तक देश भर के सभी अधिकृत वित्तीय संस्थानों की एक संपूर्ण सूची प्रस्तुत करे।
मामले की तथ्यात्मक पृष्ठभूमि एवं प्रक्रियात्मक विवरण
| चरण / विवरण | तथ्यात्मक स्थिति एवं पक्षों के दावे |
| मामले की प्रकृति | स्वतः संज्ञान जनहित याचिका (Suo Motu PIL) — डिजिटल अरेस्ट घोटालों, फर्जी न्यायिक मुहरों और वरिष्ठ नागरिकों की वित्तीय सुरक्षा के संबंध में। |
| पीठ | मुख्य न्यायाधीश सूर्यकांत, न्यायमूर्ति जयमाल्या बागची एवं न्यायमूर्ति वी. मोहना। |
| न्यायालय मित्र (Amicus Curiae) | वरिष्ठ अधिवक्ता एन.एस. नप्पिनई (Senior Advocate NS Nappinai) — उन्होंने पीठ को बताया कि केंद्र की 30 मार्च की स्टेटस रिपोर्ट के बाद भी घोटाले अनियंत्रित हैं; हाल ही में एक महिला से ₹2.5 करोड़ ठग लिए गए; मनोवैज्ञानिक इसे ‘हिप्नोसिस’ (सम्मोहन जैसी मानसिक स्थिति) बता रहे हैं। |
| अटॉर्नी जनरल का पक्ष | भारत के अटॉर्नी जनरल आर. वेंकटरमणी ने 28 अक्टूबर 2026 का नोट प्रस्तुत कर बताया कि बैंकों ने संदिग्ध लेन-देन रोकना शुरू किया है; सभी बैंक कर्मियों को धोखेबाज नहीं कहा जा सकता; दोषी अधिकारियों पर सख्त कार्रवाई हुई है। उन्होंने अदालती आदेश के बजाय नियामक (RBI) के जरिए देयता तय करने का अनुरोध किया। |
| भारतीय अर्थव्यवस्था को शुद्ध नुकसान | CJI सूर्यकांत ने सुनवाई के दौरान आधिकारिक आंकड़ों का संज्ञान लेते हुए दर्ज किया कि अकेले इस वर्ष डिजिटल अरेस्ट घोटालों के माध्यम से भारतीय अर्थव्यवस्था को लगभग ₹800 करोड़ (₹800 Crore Net Loss) का सीधा नुकसान हुआ है। |
| खातों का वर्गीकरण मॉडल | CJI ने बैंकों से पूछा कि वे खाताधारकों के पिछले रिकॉर्ड के आधार पर खातों को 3-4 जोखिम श्रेणियों (Risk Categories) में वर्गीकृत क्यों नहीं करते, ताकि असामान्य निकासी पर तुरंत अलार्म बज सके। |
विधिक एवं संवैधानिक विश्लेषण: ‘कठोर दायित्व और बैंकिंग लापरवाही का न्यायशास्त्र’
- टॉर्ट कानून के तहत कठोर दायित्व (Strict Liability in Digital Banking):
- सामान्य कानून में यह नियम है कि जहां कोई संस्थान सार्वजनिक वित्तीय प्रणाली का संचालन करता है, वहां तकनीकी खामियों या म्यूल खातों (Mule Accounts) के अनियंत्रित प्रसार के कारण होने वाले नुकसान की भरपाई उसी संस्थान को करनी होती है।
- बैंक यह दलील देकर पल्ला नहीं झाड़ सकते कि ग्राहक ने भयभीत होकर स्वयं लेन-देन को अधिकृत (Authorized) किया था। जब किसी 70-80 वर्षीय पेंशनभोगी के खाते से अचानक 50 लाख या 1 करोड़ रुपये किसी नए संदिग्ध खाते में भेजे जाते हैं, तो बैंक के फ्रॉड डिटेक्शन सिस्टम (FRM) द्वारा उसे न रोकना सेवा में अक्षम्य घोर लापरवाही (Gross Deficiency in Service) है।
- संविधान का अनुच्छेद 142 और जनहित:
- सर्वोच्च न्यायालय ने स्पष्ट कर दिया है कि वह RBI के विनियामक परामर्शों के अंतहीन दौर का इंतजार नहीं करेगा। यदि रिजर्व बैंक के 30 नवंबर के प्रस्तावित नियमों में बैंकों पर पीड़ित को पूरा मुआवजा देने का बाध्यकारी प्रावधान शामिल नहीं होता है, तो शीर्ष अदालत अनुच्छेद 142 के तहत न्यायिक आदेश पारित करके इसे पूरे देश में लागू करेगी।
विधिक विवरण एवं उपस्थित अधिवक्ता
- न्यायालय: भारत का सर्वोच्च न्यायालय (संवैधानिक जनहित क्षेत्राधिकार)
- केस संदर्भ: स्वतः संज्ञान याचिका: डिजिटल अरेस्ट, फर्जी अदालती आदेश और पीड़ितों की क्षतिपूर्ति [In Re: Digital Arrest Scams & Fake Court Orders]
- पीठ: मुख्य न्यायाधीश सूर्यकांत, न्यायमूर्ति जयमाल्या बागची एवं न्यायमूर्ति वी. मोहना
- तारीख: 29 अक्टूबर 2026
विधिक प्रतिनिधित्व:
- भारत संघ एवं RBI की ओर से: भारत के अटॉर्नी जनरल आर. वेंकटरमणी (Attorney General R. Venkataramani)।
- न्यायालय मित्र (Amicus Curiae): वरिष्ठ अधिवक्ता एन.एस. नप्पिनई (Senior Advocate NS Nappinai)।
- प्रासंगिक कानून एवं विधिक प्रावधान:
- भारत का संविधान — अनुच्छेद 32, अनुच्छेद 142 एवं अनुच्छेद 21
- बैंकिंग विनियमन अधिनियम, 1949 (Banking Regulation Act, 1949) — धारा 35A (नियामक बाध्यकारी निर्देश)
- भारतीय रिजर्व बैंक (केवाईसी) संशोधन निर्देश, 2026 — संदिग्ध लेन-देन का अनिवार्य भौतिक सत्यापन
- सूचना प्रौद्योगिकी अधिनियम, 2000 (IT Act, 2000) — धारा 66D (प्रतिरूपण द्वारा धोखाधड़ी)
- संबद्ध न्यायिक सिद्धांत:
- डिजिटल अरेस्ट मामलों में वित्तीय क्षतिपूर्ति का विधिक मानक: ‘डिजिटल अरेस्ट के माध्यम से वरिष्ठ नागरिकों और भोले-भाले खाताधारकों से होने वाली ठगी में बैंकों को केवल दर्शक बनने की अनुमति नहीं दी जा सकती; यदि वित्तीय संस्थान के सिस्टम असामान्य लेन-देन को समय पर रोकने या खाताधारक की पहचान का भौतिक सत्यापन करने में विफल रहते हैं, तो बैंक पर कठोर दायित्व लागू होगा और उसे पीड़ित के संपूर्ण वित्तीय नुकसान की शत-प्रतिशत भरपाई करनी होगी; इसके साथ ही, नागरिकों को भी यह समझना होगा कि किसी लोकतांत्रिक देश में फोन पर गिरफ्तारी जैसी कोई विधिक प्रक्रिया नहीं होती।’
- वर्तमान स्थिति व आगामी कदम: सर्वोच्च न्यायालय 30 नवंबर 2026 को होने वाली अगली सुनवाई में RBI द्वारा प्रस्तुत अधिकृत बैंकों की सूची और ‘आरबीआई केवाईसी संशोधन निर्देश, 2026’ के अंतिम मसौदे की विस्तृत पड़ताल करेगा।
Digital Arrest: मामले का संक्षिप्त विवरण (At A Glance)
| विवरण | जानकारी |
| संबंधित अदालत | भारत का सर्वोच्च न्यायालय (Supreme Court of India) |
| पीठ | मुख्य न्यायाधीश सूर्यकांत, न्यायमूर्ति जॉयमाल्या बागची एवं न्यायमूर्ति वी. मोहना |
| मामला/विषय | डिजिटल अरेस्ट स्कैम और साइबर फ्रॉड पर स्वतः संज्ञान मामला |
| न्यायालय मित्र (Amicus Curiae) | वरिष्ठ अधिवक्ता एन.एस. नप्पिनई (Senior Advocate NS Nappinai) |
| केंद्र/आरबीआई पक्ष | अटॉर्नी जनरल आर. वेंकटरमणी (AG R Venkataramani) |
| अदालत की मुख्य टिप्पणियां | 1. जनता के आचरण पर सवाल: लोग फर्जी अदालती आदेशों का सत्यापन कोर्ट की आधिकारिक वेबसाइट पर आसानी से कर सकते हैं। 2. वित्तीय नुकसान: इस वर्ष देश की अर्थव्यवस्था को डिजिटल फ्रॉड से लगभग ₹800 करोड़ का शुद्ध नुकसान हुआ है। 3. बैंकों की जवाबदेही: बैंक की चूक पाए जाने पर पीड़ित को 100% नुकसान की भरपाई (Indemnity) और जिम्मेदार बैंक अफसरों पर मुकदमा चलाने की योजना। |